TuSeguroVIP
TuSeguroVIPMiguel Arpón · Delegado de MAPFRE
📞 680 260 395 WhatsApp
Baja laboral · autónomos y trabajadores

Si mañana no puedes trabajar, ¿quién paga tus facturas?

Una historia de 3 minutos y una calculadora sencilla para saber cuánto cobrarías estando de baja. Sin agobios y sin letra pequeña.

Leer la historia de Javi Calcular mi caso
Miguel Arpón, asesor de seguros MAPFRE

Lunes, 7:30 de la mañana.

Javi lleva quince años con su furgoneta de fontanería. Ese día, una enfermedad común le obliga a pedir la baja. El médico le dice: «Seis semanas sin trabajar».

Lo primero que piensa Javi no es en el dolor. Es en la hipoteca, en la cuota de autónomo y en los clientes que le estaban esperando.

La historia de Javi es inventada, pero le pasa a miles de personas cada año. Y casi todas descubren lo mismo cuando ya están de baja: lo que se cobra es bastante menos de lo que imaginaban.

Facturación, sueldo y base de cotización: no son lo mismo

Este es el error más habitual. Mucha gente piensa que de baja cobrará un porcentaje de lo que gana. Y no es así.

Lo que facturas o ganas

Es el dinero que entra cuando trabajas: tus facturas si eres autónomo, o tu nómina con pluses, horas y dietas si trabajas por cuenta ajena.

Tu base de cotización

Es la cantidad por la que cotizas a la Seguridad Social. Si eres autónomo, la eliges tú dentro de unos límites. Si trabajas por cuenta ajena, sale de tu nómina.

La baja se calcula sobre la base, no sobre lo que ganas. La Seguridad Social toma la base de cotización del mes anterior a la baja y la divide entre 30. Ese es tu «sueldo diario» a efectos de la baja (la base reguladora).

Por eso un autónomo que factura bien pero cotiza por una base baja se lleva la sorpresa. Y por eso un conductor con muchas dietas y pluses ve que su baja se queda muy por debajo de lo que cobraba cada mes.

Lo que cobró Javi el primer mes

Ejemplo orientativo: autónomo por enfermedad común, base de cotización de 1.000 € al mes (unos 33 € al día).

0 €
Días 1 a 3: no cobra nada
~340 €
Días 4 a 20: el 60 % de su base
~250 €
Días 21 a 30: el 75 % de su base

Total: unos 590 € brutos. Y durante los primeros 60 días de baja sigue pagando su cuota de autónomo.

Ejemplo con supuestos concretos. Tu caso depende de tu base, de si es enfermedad o accidente y de tu convenio.

¿Y en tu caso? Elige tu situación

Enfermedad comúnQué cobras
Días 1 a 3Nada
Días 4 a 2060 % de tu base de cotización
Desde el día 2175 % de tu base de cotización
Accidente de trabajo75 % desde el día siguiente a la baja

La cuota de autónomo la sigues pagando hasta el día 60 de baja. Por enfermedad común se exigen 180 días cotizados en los últimos 5 años; por accidente no se exige cotización previa. Además, debes estar al corriente de pago.

Enfermedad comúnQué cobras
Días 1 a 3Nada (salvo que tu convenio lo complemente)
Días 4 a 1560 % de tu base (lo paga la empresa)
Días 16 a 2060 % de tu base
Desde el día 2175 % de tu base
Accidente de trabajo75 % desde el día siguiente a la baja

Muchos convenios complementan la baja hasta el 100 %. Mira el tuyo: si el tuyo no lo hace, la diferencia sale de tu bolsillo.

¿Tu convenio complementa la baja?

Si trabajas por cuenta ajena, hay una pregunta clave: ¿qué dice tu convenio colectivo? Algunos convenios obligan a la empresa a completar lo que paga la Seguridad Social, a veces hasta el 100 % del sueldo. Otros no complementan nada.

Por eso dos personas con el mismo sueldo pueden cobrar cantidades muy distintas estando de baja.

Lucía, sin complemento

Nómina y base de 1.800 € al mes. Un mes de baja por enfermedad común:

  • Días 1 a 3: nada
  • Días 4 a 20: 60 % de su base
  • Días 21 a 30: 75 %

Cobra unos 1.060 € brutos. Deja de ingresar unos 740 €.

Marta, con complemento al 100 %

El mismo sueldo y la misma baja, pero su convenio obliga a la empresa a completar hasta el 100 %.

Cobra sus 1.800 € de siempre. No pierde dinero.

Marta no necesita proteger esta parte. Lucía, quizá sí.

Ejemplos inventados y orientativos, en bruto. Mira tu convenio o pregúntanos y lo revisamos juntos.

Los gastos que siguen llegando

Cuando estás de baja, los ingresos bajan. Pero casi todos los gastos siguen exactamente igual:

En casa

  • Hipoteca o alquiler
  • Luz, agua, gas e internet
  • Comida y gastos de los hijos
  • Coche, seguros y recibos

Si eres autónomo, además

  • Tu cuota de autónomo, durante los primeros 60 días de baja
  • Local, vehículo o maquinaria
  • Gestoría y gastos fijos del negocio
  • Pagos a proveedores

La pregunta no es cuánto cobrarías de baja. Es si lo que cobrarías llega para pagar todo esto.

¿Y si la baja dura 15, 30, 60 o 90 días?

Siguiendo el ejemplo de Javi: autónomo, base de 1.000 € al mes, enfermedad común, y que normalmente gana unos 2.000 € al mes.

Días de bajaCobraríaGanaría trabajandoDeja de ingresar
15 días240 €1.000 €760 €
30 días590 €2.000 €1.410 €
60 días1.340 €4.000 €2.660 €
90 días2.090 €6.000 €3.910 €

Cifras brutas y orientativas. Durante los primeros 60 días Javi, además, sigue pagando su cuota de autónomo. Haz tu propio cálculo justo debajo.

Calculadora orientativa

Cálculo orientativo en bruto. No incluye complementos de convenio ni retenciones.

Haz tu cuenta antes de que la haga la vida

Pon tus números y mira cuánto dejarías de ingresar. Si la diferencia te asusta, es momento de ponerle solución.

Si no pierdes dinero, perfecto: te alegras de saberlo. Si lo pierdes, existe la protección de ingresos por baja (ITT), que te paga una cantidad por cada día de baja.

Quiero que lo miremos

Que no te pase como a Pedro

Pedro ha sido camionero de transporte nacional e internacional desde los 22 años. Una enfermedad grave de larga duración le tiene año y medio de baja, y lo que cobra es mucho menos de lo que pensaba.

Sus palabras dicen más que cualquier tabla.

¿Cuándo tiene sentido estudiar una protección de ingresos (ITT)?

No todo el mundo lo necesita. Y prefiero decírtelo claro.

Puede tener sentido si…

  • Lo que cobrarías de baja no llega para tus gastos fijos
  • Eres autónomo y cotizas por una base baja
  • Tu convenio no complementa la baja
  • Tienes poco ahorro para aguantar varios meses
  • En casa dependen de tus ingresos

Quizá no lo necesites si…

  • Tu convenio te paga el 100 % desde el primer día
  • Tienes ahorros para cubrir varios meses sin trabajar
  • Tus gastos fijos quedan cubiertos con lo que cobrarías

Una protección de ingresos por baja es un producto privado que te paga una cantidad por cada día que estás de baja. Las coberturas, carencias y condiciones dependen de cada póliza, y te las explicamos antes de que decidas nada.

Si después de hacer números no lo necesitas, te lo diré.

Preguntas frecuentes sobre la baja laboral

¿Desde qué día se cobra la baja?

Por enfermedad común o accidente no laboral, desde el cuarto día. Por accidente de trabajo o enfermedad profesional, desde el día siguiente a la baja.

¿Cuánto se cobra?

Por enfermedad común, el 60 % de la base reguladora del día 4 al 20 y el 75 % desde el día 21. Por accidente de trabajo, el 75 % desde el primer día pagado. Los convenios pueden mejorar estas cantidades a los trabajadores por cuenta ajena.

¿Quién me paga si trabajo por cuenta ajena?

Del día 4 al 15 lo paga la empresa. Desde el día 16, el INSS o la mutua, aunque normalmente lo sigues recibiendo en la nómina.

Si soy autónomo, ¿sigo pagando la cuota?

Sí, durante los primeros 60 días de baja. Desde el día 61 la cuota la asume la mutua o el INSS.

¿Qué requisitos hay?

Por enfermedad común, haber cotizado al menos 180 días en los últimos 5 años. Por accidente no se exige un mínimo cotizado. Si eres autónomo, además tienes que estar al corriente de pago de tus cuotas.

¿Cuánto puede durar una baja?

Hasta 365 días, que se pueden prorrogar otros 180 si se prevé la curación.

¿Una protección de ingresos quita algo de lo que paga la Seguridad Social?

No. Es una protección privada aparte: lo que te pague se suma a la prestación pública. Lo que cubre exactamente depende de cada póliza.

Fuentes: Seguridad Social y Ley General de la Seguridad Social (BOE). Datos revisados en octubre de 2026. Información general y orientativa: cada caso tiene sus particularidades.

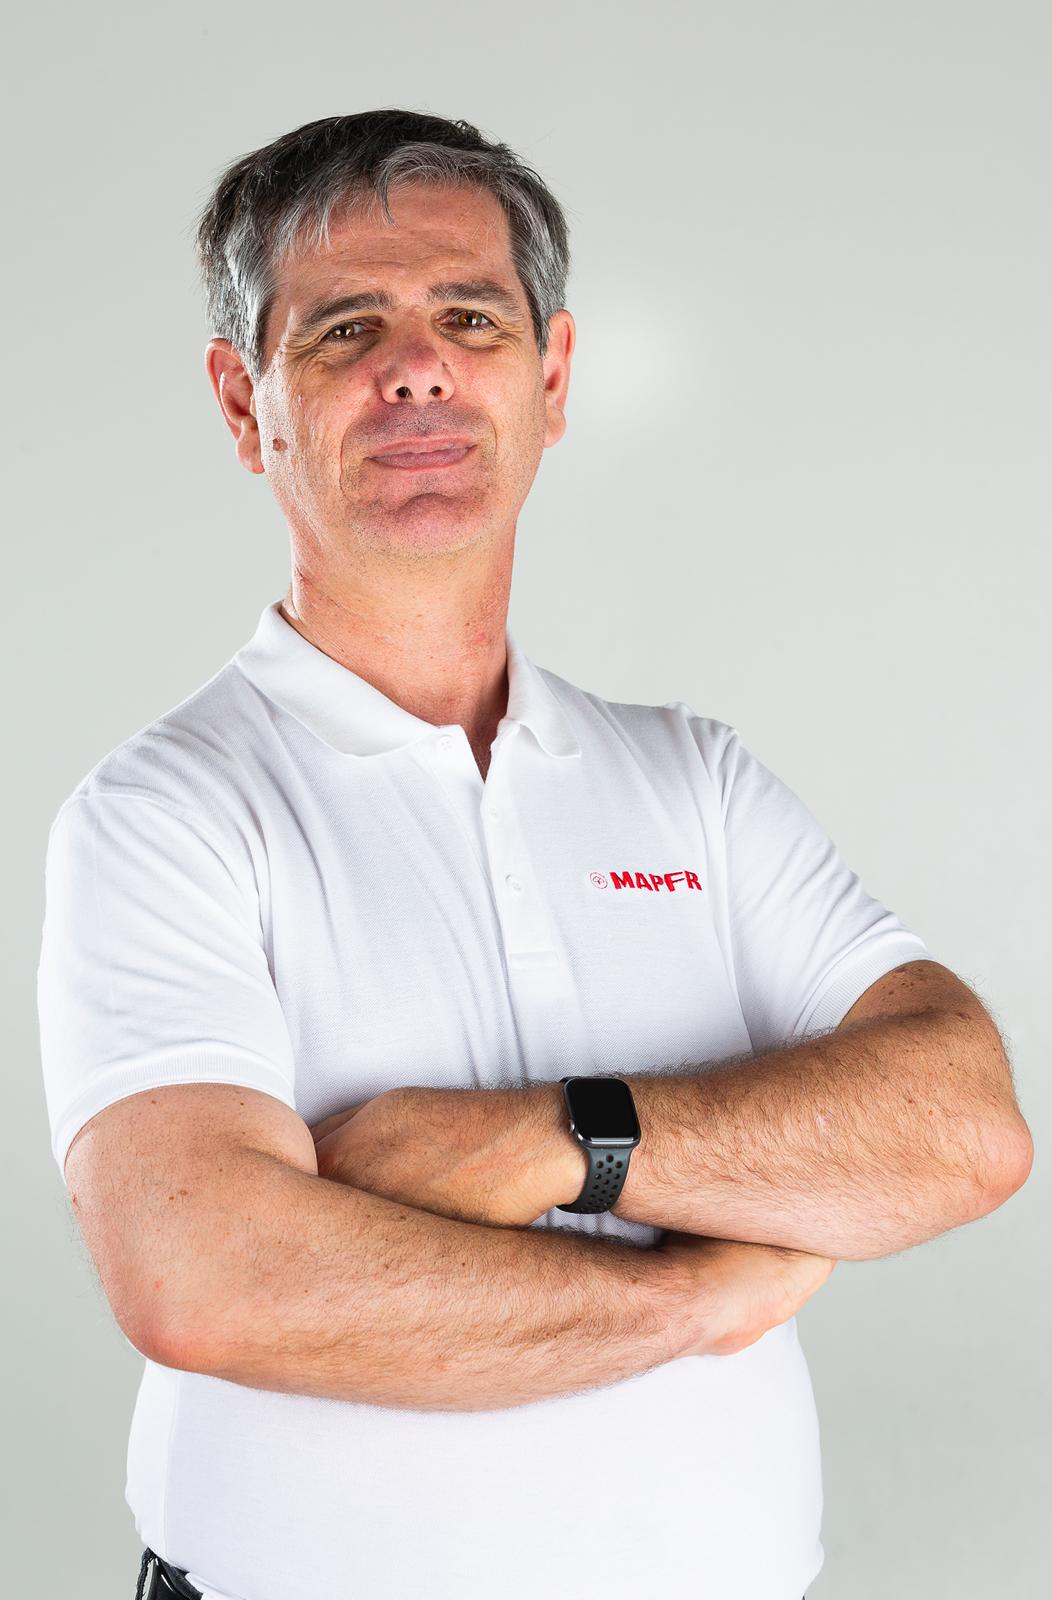
Miguel Arpón

Soy Miguel Arpón

He sido conductor profesional y sé lo que es estar meses en casa sin poder trabajar. Por eso explicamos la baja laboral con números claros, antes de hablar de ninguna protección.

Tú decides. Nosotros te ayudamos a verlo claro.

Tú decides. Nosotros te ayudamos a verlo claro.

Miguel Arpón y equipo · TuSeguroVIP, Delegado de MAPFRE
📲 WhatsApp y teléfono: 680 260 395

QUIERO PROTEGER MIS INGRESOS

Más información: Seguro de baja laboral para autónomos: guía completa

¿Lo miramos?
Scroll al inicio
Esta web utiliza cookies propias y de terceros para su correcto funcionamiento y para fines analíticos. Contiene enlaces a sitios web de terceros con políticas de privacidad ajenas que podrás aceptar o no cuando accedas a ellos. Al hacer clic en el botón Aceptar, acepta el uso de estas tecnologías y el procesamiento de tus datos para estos propósitos. Más información
Privacidad