
Seguro para tu vivienda habitual: protege la casa en la que vives
Es la casa donde pasa todo: la lavadora que se queda puesta, el enchufe que salta, la tubería de siempre. Revisamos contigo qué necesitas proteger de verdad antes de prepararte la propuesta de MAPFRE.

Vives en un primer piso con 50.000 € de responsabilidad civil. Una fuga de tu casa llega al local de abajo, que resulta ser un laboratorio con maquinaria de mucho valor. El límite que contrataste importa tanto como tener la garantía.
¿Cuánta responsabilidad civil tienes y qué hay debajo de tu casa?
Cuatro cosas que pasan en cualquier casa
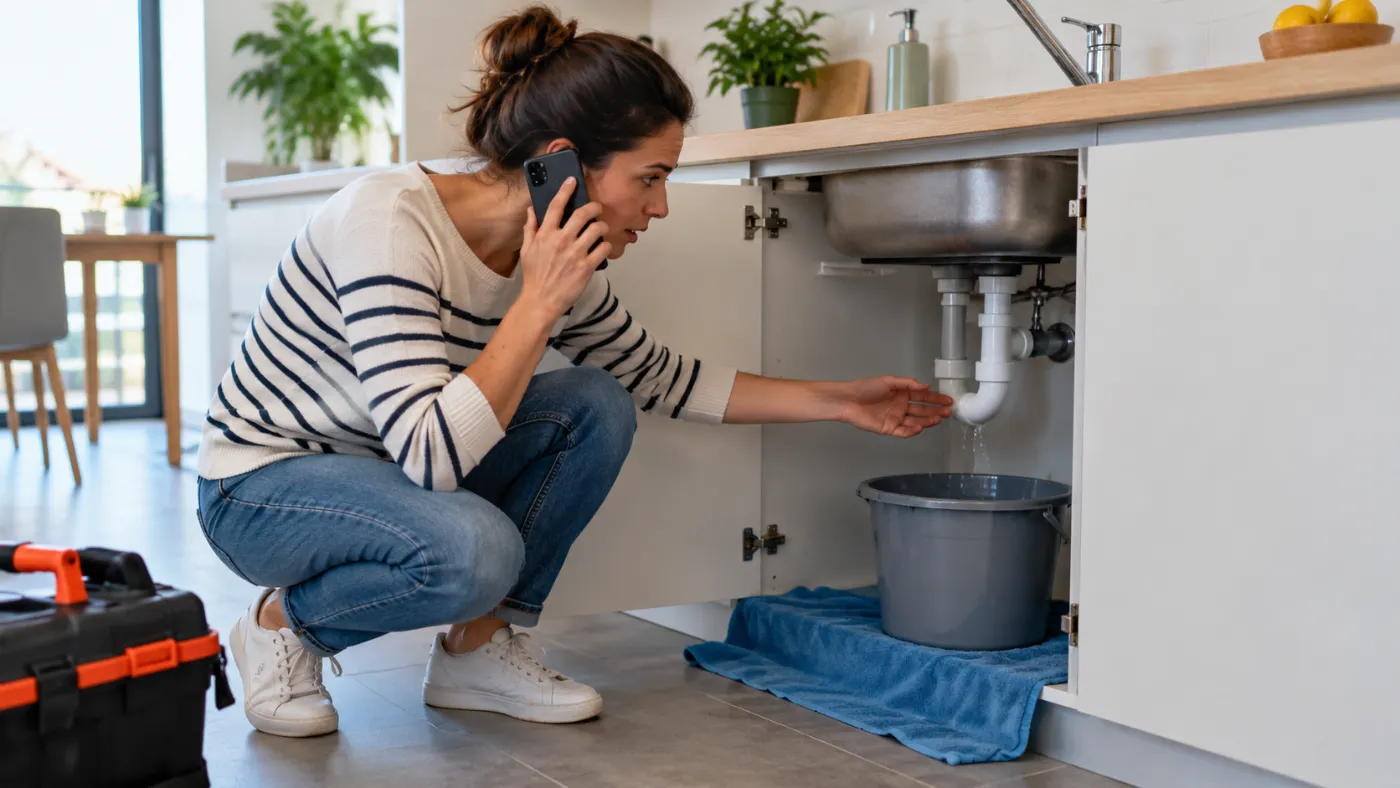
Una fuga de agua
El latiguillo del lavabo cede un martes por la mañana. Hay que parar el agua, secar, encontrar la avería y ver si ha llegado al vecino. Ahí se nota si tu póliza cubre solo el daño o también localizar y reparar la tubería.
Un daño eléctrico
Vuelve la luz después de una tormenta y la nevera ya no enciende. Los daños eléctricos no están en todas las modalidades de la misma forma: mejor saberlo antes que descubrirlo el día que ocurre.
Un robo o una puerta forzada
Una puerta forzada suma dos problemas: lo que se llevan y la cerradura que hay que cambiar. El alcance del robo, dentro y fuera de casa, cambia de una modalidad a otra.
Una urgencia a deshoras
Domingo por la noche, te quedas fuera o salta el cuadro. La asistencia urgente 24 horas envía cerrajero, fontanero o electricista en las condiciones de tu póliza.
Cuatro cosas, no cuarenta coberturas
Antes de mirar garantías sueltas, conviene tener claro qué quieres proteger. En una vivienda habitual casi siempre son estas cuatro.
Tu casa
Paredes, suelos, instalaciones y todo lo que va fijo. Es el continente.
Tus cosas
Muebles, electrodomésticos, ropa y tecnología: lo que te llevarías en una mudanza. Es el contenido.
Tu responsabilidad
Los daños que tu vivienda, tu familia o tu mascota puedan causar a otras personas.
Tu día a día
Que venga alguien cuando hace falta: asistencia urgente y, según la modalidad, reparaciones y bricolaje.
Tres cosas que se dan por hechas en la casa en la que vives
«Tengo responsabilidad civil, así que estoy cubierto.»
El límite importa tanto como la garantía. No todos los pisos de abajo valen lo mismo.
«El contenido lo puse cuando me mudé.»
La casa se equipa durante años. ¿Podrías reponer hoy lo que declaraste entonces?
«He reformado, pero la póliza sigue igual.»
Placas solares, cerramientos o equipamiento nuevo cambian el riesgo. Si tu vivienda cambia, tu póliza también debería revisarse.
Continente y contenido, sin líos
El continente es la vivienda en sí: estructura, paredes, suelos, instalaciones de agua, luz y calefacción, y lo que va fijo, como el parqué o los armarios empotrados. Se asegura por lo que costaría reconstruirla, no por lo que te pagarían si la vendieras.
El contenido es todo lo demás: muebles, electrodomésticos, ropa, tecnología y menaje. Se valora por lo que costaría reponerlo hoy. Las joyas y los objetos de valor suelen necesitar una declaración aparte.
El error más caro es poner cifras a ojo. Si aseguras menos de lo que vale, la ley permite que te indemnicen en la misma proporción, salvo que la póliza diga otra cosa: asegurar la mitad puede significar cobrar la mitad. Y si aseguras de más, pagas más prima sin cobrar más.
La alarma, por si quieres ir un paso antes
El seguro responde cuando ya ha pasado algo; una alarma conectada a central receptora avisa en el momento y te deja ver y controlar la casa desde el móvil. Son cosas distintas y se complementan.
No es obligatoria ni te la vamos a meter con el seguro: si te interesa, te explicamos cómo funciona y qué incluye. Cómo funciona la alarma.
Cuéntanos cómo es tu vivienda
En la primera pregunta marca «Vivo en mi vivienda habitual». Rellenas los datos una sola vez y, si falta algo, te escribimos antes de calcular nada. Sin conocer la vivienda, sus capitales y quién vive en ella, no podemos decirte si estás bien cubierto ni cuánto costaría.
Tu propuesta de hogar en 3 pasos
Primero tus datos, después tu vivienda y por último qué quieres asegurar y tu seguro actual. La preparamos nosotros y te la enviamos por email; también te avisamos por WhatsApp.
¿No te carga? Ábrelo en una pestaña nueva.
La casa que más se usa es la que más partes da
Por eso nuestro trabajo empieza antes del precio. Revisamos la propuesta antes de enviártela, te explicamos dónde están los límites que importan y seguimos ahí el día que tengas que usar el seguro.
MAPFRE es la compañía que emite la póliza y responde de la protección contratada.
Preguntas sobre el seguro de tu vivienda habitual
¿Qué seguro de hogar necesito si vivo en mi propia casa?
Depende de la vivienda, de lo que tienes dentro y del riesgo que quieras asumir. MAPFRE tiene tres seguros de hogar, Hogar Tú Eliges, Hogar Familiar y Hogar Platino, y entre ellos cambian cosas como el robo fuera de casa o los daños estéticos. Lo elegimos sobre tu caso.
¿El seguro cubre los daños que cause mi familia o mi mascota?
Para eso está la responsabilidad civil, que responde de los daños que la vivienda o quienes viven en ella, incluidas las mascotas, causen a otras personas, según las condiciones. Conviene revisar el capital y quién figura como asegurado.
Tengo hipoteca, ¿puedo cambiar el seguro que me puso el banco?
El banco puede exigir un seguro de daños sobre la vivienda, pero tiene que aceptar pólizas equivalentes de otras compañías, sin cobrarte por revisarlas ni empeorarte las condiciones del préstamo. Antes de cambiar nada, lo miramos juntos.
¿Necesito seguro de hogar si no tengo hipoteca?
No hay una norma general que te obligue a tenerlo por ser propietario. Con hipoteca, el banco puede exigir un seguro de daños sobre la vivienda, aunque tiene que aceptar pólizas equivalentes de otras compañías. Sin hipoteca, la pregunta útil es otra: qué pasaría si mañana una fuga llega al vecino.
¿La alarma abarata el seguro?
Es un elemento de seguridad que se declara al tarificar y puede influir en el precio, pero no hay un descuento fijo. Te lo calculamos en tu caso concreto.
Cuéntanos tu situación y revisamos contigo qué necesitas proteger
Nos cuentas cómo es tu casa y nosotros te preparamos una propuesta de MAPFRE explicada, con lo que merece la pena proteger y sin letra pequeña escondida.
¿No es tu situación? Elige la tuya
 Vivo en mi vivienda¿Tienes suficiente responsabilidad civil?Una fuga puede no terminar en el piso de abajo. Si debajo hay un laboratorio, una clínica o un negocio con maquinaria de mucho valor, el daño puede superar con facilidad el límite que contrataste.Estás en esta página
 La tengo alquiladaTienes seguro de hogar. Pero, ¿está contratado como una vivienda alquilada?No es lo mismo vivir tú en la casa que tener un inquilino dentro. Hay que revisar el uso real de la vivienda y la responsabilidad del propietario frente a quien la ocupa.Ver qué debe revisar un propietario que alquila
 Vivo de alquilerEl casero tiene seguro. Eso no significa que tú estés protegido.Tus pertenencias y tu responsabilidad como inquilino son otra cuestión. Un incendio o una fuga que te sea imputable puede terminar en una reclamación importante.Ver qué debería revisar un inquilino
 Segunda residenciaUna pequeña fuga puede pasar días sin que nadie la vea.En una vivienda que permanece vacía durante temporadas, el tiempo de detección, el robo, el vandalismo y las medidas de seguridad adquieren más importancia.Ver qué revisar en una segunda residencia
¿Prefieres verlo todo junto? Volver a seguro de hogar.
Esta página es información general y no sustituye a las condiciones generales, particulares y especiales de la póliza, que son las que determinan coberturas, límites, franquicias y exclusiones. La contratación está sujeta a los criterios de aceptación de MAPFRE.